

合宿免許ではまとまった費用が必要になるため、「一括では払えないけれど、できるだけ早く免許を取りたい」という人もいるでしょう。
教習所や申し込み先によっては、運転免許取得の費用をローンや分割払いで支払える場合があります。ただし、利用には審査があり、分割手数料や金利によって一括払いより総支払額が増えることにも注意が必要です。
合宿免許の費用はローンや分割払いにできる
合宿免許では、教習料金に加えて宿泊費や食事代などが含まれていることが多く、一度にまとまった費用が必要になります。そのため、「免許は必要だけれど、一括で支払うのは難しい」という人もいるでしょう。
教習所や合宿免許の申し込み先によっては、運転免許ローンなどを利用して費用を分割で支払うことができます。ただし、利用条件や支払回数、金利・分割手数料などはそれぞれ異なるため、申し込み前の確認が必要です。
一括で全額を用意できなくても申し込める場合がある
ローンや分割払いの大きな特徴は、合宿免許の費用を申し込み時にすべて現金で用意する必要がないことです。
例えば30万円程度の費用が必要になった場合、一括払いではまとまった資金を準備しなければなりません。
ローンを利用できれば、契約した条件に従って毎月一定額ずつ支払うことができます。
そのため、
- 進学前に免許を取得したい高校生
- 春休みや夏休みに取得したい大学生
- アルバイトをしている学生
- 就職までに免許が必要な人
- 仕事で急に免許が必要になった人
などにとって、選択肢のひとつになります。
ただし、分割払いは料金が安くなる制度ではありません。金利や分割手数料が発生する場合、一括払いより総支払額が多くなる点には注意しましょう。
合宿料金のどこまでローンの対象になるか確認する
合宿免許では、単純な教習料金だけではなく、さまざまな費用をまとめたプランが販売されています。
一般的な合宿免許では、
- 入学金
- 学科教習料金
- 技能教習料金
- 教材費
- 検定に関する費用
- 宿泊費
- 食事代
などが基本料金に含まれている場合があります。
パッケージ料金をローンで支払える場合でも、対象となる費用は申し込み先によって異なります。
交通費や現地で発生する追加料金などは、ローンの対象外になる場合もあります。
ローンを利用する場合も、現地で別途支払いが必要な費用がないか事前に確認しておきましょう。
分割回数は自由に決められるとは限らない
ローンを利用すると、合宿免許の料金を複数回に分けて支払えますが、何回でも自由に分割できるわけではありません。
利用する信販会社やローン商品によって、選択できる支払回数や最低支払額などが設定されています。
支払回数を考えるときは、
- 毎月いくら支払うのか
- 何年間支払いが続くのか
- 金利や手数料はいくらになるのか
- 最終的な総支払額はいくらになるのか
を確認することが重要です。
支払回数を増やせば月々の負担を小さくできる場合がありますが、その分返済期間は長くなります。
金利や手数料がかかる契約では、返済期間や条件によって総支払額も変わります。
「月々の支払額が安いから」という理由だけで分割回数を決めず、総額まで確認しましょう。
学生でも利用できるローンがある
合宿免許は高校生や大学生などの利用も多いため、学生が申し込みを検討できる運転免許ローンもあります。
ただし、「学生なら誰でも利用できる」という意味ではありません。
ローンは信用取引なので、原則として審査があります。また、年齢や収入などによって申し込み条件が異なる場合があります。
特に18歳になったばかりの人や高校生などは、商品によって申し込み条件が異なるため注意が必要です。
場合によっては、
- 本人の収入状況を確認される
- 親権者などへの確認が必要になる
- 本人だけでは利用できない
- 保証人などが必要になる
といった可能性があります。
学生という理由だけで利用できる、あるいは利用できないと判断せず、希望するローンの申し込み条件を確認しましょう。
【ローンとクレジットカードの分割払いは異なる】
合宿免許の費用を分割する方法として、ローン以外にクレジットカードの分割払いを利用できる場合もあります。
ただし、運転免許ローンとクレジットカードの分割払いは同じものではありません。
運転免許ローンでは、信販会社などへ申し込み、審査を受けたうえで契約します。
一方、クレジットカードを利用する場合は、教習所や申し込み先がカード決済に対応している必要があります。さらに、自分のカードの利用可能額が合宿料金以上残っているかなども確認しなければなりません。
例えば合宿料金が30万円であっても、カードの利用可能額が20万円しか残っていなければ、そのまま全額を決済できない可能性があります。
また、カード会社や加盟店の条件によって、利用できる支払方法も異なります。
申し込み前に支払い方法を決めておく
合宿免許の予約をしてから支払い方法を考えるのではなく、ローンを利用する予定なら早めに確認しておくことが大切です。
特に春休みや夏休みは合宿免許の申し込みが集中します。
希望する教習所に空きがあっても、ローンの審査や手続きに時間がかかっている間に予約状況が変わる可能性があります。
- 利用できるローンの種類
- 申し込み条件
- 審査の有無
- 金利・分割手数料
- 支払回数
- 毎月の支払額
- 総支払額
- 支払い開始時期
ローンや分割払いは、まとまった費用をすぐに準備できない場合に便利な方法ですが、**合宿免許の料金そのものが安くなるわけではありません。**毎月の支払額だけを見るのではなく、手数料を含めた総支払額と返済期間を確認し、無理なく支払える範囲で利用することが大切です。
合宿免許で利用できるローンにはいくつか種類がある
払額だけでなく総支払額まで比較することが重要です。
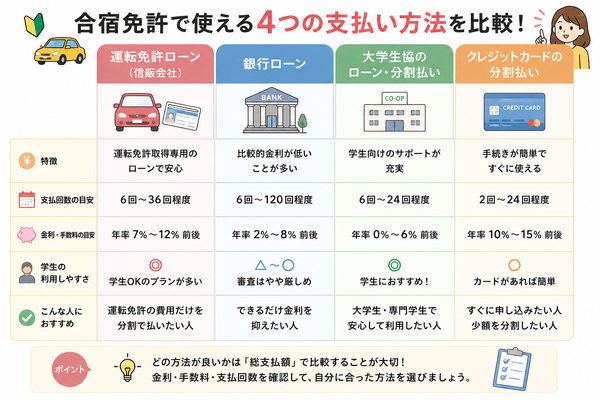
合宿免許の費用を一括で支払うのが難しい場合は、ローンや分割払いを利用できることがあります。ただし、「合宿免許ローン」という1種類の決まった商品があるわけではなく、申し込み先や教習所によって利用できる支払い方法は異なります。
代表的な方法には、信販会社の運転免許ローン、銀行などのローン、大学生協などで取り扱うローン・分割払い、クレジットカードの分割払いなどがあります。
それぞれ申し込み条件や審査、金利・手数料などが異なるため、月々の支払額だけでなく総支払額まで比較することが重要です。
信販会社の運転免許ローン
合宿免許で利用しやすい方法のひとつが、教習所や合宿免許の申し込み先と提携している信販会社のローンです。
運転免許の取得費用を対象としているため、合宿免許の申し込みとあわせて手続きを進められる場合があります。
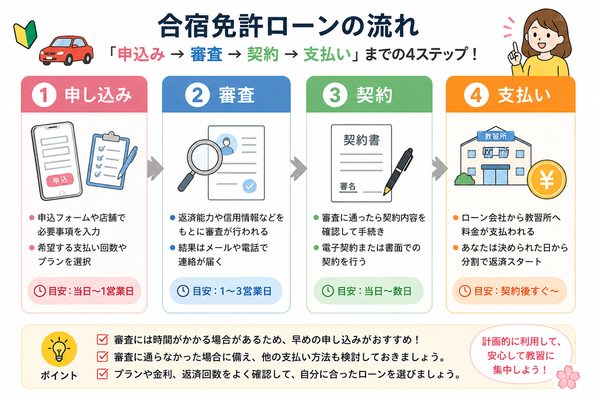
- 合宿免許の申し込み
- ローンの申し込み
- 信販会社による審査
- 審査結果の通知
- 契約手続き
- 入校
ただし、実際の手続き方法や順番は申し込み先によって異なります。
利用できる支払回数や手数料、支払い開始時期なども同じではありません。
申し込み先に「ローン利用可能」と記載されている場合でも、どの信販会社を利用するのか、どのような条件なのかを確認しましょう。
銀行などのローンを利用する方法
銀行や金融機関が取り扱うローンを利用して、運転免許の取得費用を準備する方法も考えられます。
金融機関によっては、運転免許取得費用を対象にできる目的型ローンなどが用意されている場合があります。
一方、教習所と提携している信販会社のローンとは異なり、自分で金融機関を探して申し込み、必要な手続きを行うことになります。
確認したいポイントは、
- 運転免許取得費用が対象になるか
- 利用できる年齢
- 必要な収入条件
- 金利
- 借入可能額
- 返済期間
- 必要書類
- 審査にかかる期間
などです。
金融機関によって条件が大きく異なるため、「銀行のローンなら必ず安い」と考えるのではなく、実際の適用金利や総返済額を確認して比較することが重要です。
また、入校直前に申し込むと手続きが間に合わない可能性があります。銀行などのローンを利用する場合は、合宿免許の日程が決まった段階で早めに確認しておきましょう。
大学生協などのローン・分割払い
大学生の場合は、所属する大学の生協などを通じて合宿免許を申し込めることがあります。
取り扱いがある場合には、免許取得費用についてローンや分割払いを利用できるケースもあります。
大学生協を利用するメリットとしては、合宿免許の申し込みと支払い方法について同じ窓口で相談しやすいことが挙げられます。
【注意点】
- すべての大学で取り扱っているわけではない
- 利用条件が決められている場合がある
- 対象となる教習所が限られる場合がある
- 支払回数や手数料が決められている
- 別途審査が必要になる場合がある
大学生だから自動的に利用できるわけではありません。利用を検討する場合は、所属する大学の生協などで取り扱いの有無や条件を確認する必要があります。
クレジットカードの分割払い
教習所や合宿免許の申し込み先がクレジットカード決済に対応している場合は、カードの分割払いを利用できることがあります。
すでにクレジットカードを持っている人にとっては、新たに運転免許ローンへ申し込まずに支払える可能性がある方法です。
ただし、クレジットカードを持っていれば必ず分割払いができるとは限りません。
- 申し込み先がカード決済に対応しているか
- 利用できるカードブランド
- 分割払いに対応しているか
- 利用可能額が十分に残っているか
- 分割手数料
- 選択できる支払回数
合宿免許は数十万円の費用が必要になることがあるため、特に利用可能額には注意しましょう。
また、カード会社によっては一括払いで決済した後に支払方法を変更できるサービスもありますが、条件や手数料はそれぞれ異なります。
どのローンが良いかは総支払額で比較する
ローンや分割払いを選ぶときは、「毎月5,000円」「月々1万円」といった月額だけで比較しないことが重要です。
毎月の支払額が小さくても、返済期間が長ければ長期間支払いが続きます。また、金利や分割手数料によって一括払いより総支払額が増える場合があります。
- 合宿免許の基本料金
- 頭金の有無
- 借入金額
- 金利・分割手数料
- 支払回数
- 月々の支払額
- 初回の支払額
- 支払い開始時期
- 総支払額
同じ30万円を分割する場合でも、金利や支払回数によって最終的な支払額は変わります。
特に学生の場合は、卒業や就職後まで返済が続く可能性も考えておきましょう。
申し込み条件・金利・手数料・返済期間・総支払額を比較し、無理なく返済できるローンを選ぶことが大切です。
ローンを利用するには審査がある
合宿免許の費用をローンで支払う場合は、基本的に信販会社や金融機関などによる審査があります。申し込めば誰でも利用できるわけではなく、申込者の情報などをもとに返済能力が判断されます。
ただし、審査基準はローン会社によって異なり、詳細がすべて公開されているわけではありません。「学生だから必ず通る」「アルバイトだから通らない」といった判断はできないため、実際に申し込んで審査を受ける必要があります。
審査では返済能力などが確認される
ローンは、合宿免許の費用をその場で安くする制度ではありません。ローン会社などが費用を立て替えたり融資したりし、その後、利用者が契約内容に従って返済していく仕組みです。
そのため、審査では申込者が継続して返済できるかが重要になります。
- 年齢
- 職業
- 勤務先
- 勤続期間
- 収入
- 他の借り入れ状況
- 過去の支払い状況
- 信用情報
ただし、何を重視するのかはローン会社によって異なります。
年収が一定額以上なら必ず審査に通るというものでもありません。複数の情報から総合的に判断されると考えておきましょう。
学生やアルバイトでも申し込める場合がある
合宿免許は高校生や大学生、専門学校生などの利用も多いため、学生が申し込みを検討できる運転免許ローンもあります。
また、アルバイトで収入を得ている人が申し込める商品もあります。
ただし、
- 学生なら誰でも利用できる
- アルバイト収入があれば必ず審査に通る
- 一定額以上の収入があれば必ず利用できる
というわけではありません。
ローンによって申し込み可能な年齢や収入などの条件が決められています。
特に高校生などの場合は、年齢だけでなく卒業予定時期などが利用条件に関係する商品も考えられます。
まずは自分が申し込み条件を満たしているかを確認することが重要です。
年齢によって申し込み条件が異なる
現在の日本では18歳から成年となりますが、18歳になればすべてのローンを自由に利用できるという意味ではありません。
金融機関や信販会社は、それぞれの商品ごとに申し込み可能年齢などを設定しています。
そのため、
- 18歳以上が対象
- 高校生は対象外
- 安定した収入が必要
- 学生向けの条件が設定されている
- 保証人などが必要になる場合がある
など、利用する商品によって条件が異なります。
特に高校卒業前に合宿免許へ参加する場合は注意が必要です。
「18歳だから自分だけでローンを利用できるだろう」と判断せず、申し込み先に条件を確認しましょう。
信用情報が審査に影響することがある
ローンの審査では、信用情報が確認される場合があります。
信用情報とは、クレジットやローンなどの契約内容や支払い状況などに関する情報です。
- クレジットカード
- 自動車ローン
- カードローン
- ショッピングローン
- 携帯電話端末の分割払い
などの契約・支払い状況が信用情報に登録されることがあります。
過去に支払いの遅れなどがある場合、それが審査に影響する可能性があります。
ただし、「1回支払いが遅れたら必ず審査に落ちる」といった単純なものではありません。
審査基準は各社によって異なるため、特定の条件だけを見て審査結果を事前に判断することはできません。
申し込み内容は正確に記入する
ローンを申し込む際は、氏名や住所、勤務先、収入などの情報を入力・記入することがあります。
このとき重要なのが、正確な情報を申告することです。
審査に通りたいからといって、
- 実際より収入を多く記載する
- 他の借り入れを隠す
- 勤続期間を長く記載する
- 勤務先について事実と異なる内容を書く
といったことは避けなければなりません。
申し込み内容について確認が必要になれば、審査に時間がかかることも考えられます。
入力ミスも含め、申し込み前に内容を確認しておきましょう。
審査には時間がかかる場合がある
ローンの審査結果が出るまでの時間は、利用する会社や申し込み内容によって異なります。
短時間で結果がわかる場合もありますが、確認事項があると時間がかかることもあります。
特に合宿免許では、入校日が決まっていることに注意が必要です。
春休みや夏休みなどの繁忙期では、ローンの審査を待っている間に希望していた入校日や宿泊プランの空き状況が変わる可能性があります。
ローンを利用することが決まっている場合は、
- 希望する入校日を決める
- 利用できるローンを確認する
- 申し込み条件を確認する
- 必要書類を準備する
- 余裕を持って審査を申し込む
という流れを意識するとよいでしょう。
審査に必要な期間についても、申し込み前に確認しておくと安心です。
審査に通らなかった場合も考えておく
ローンの審査に通らなかった場合、審査会社がその理由を詳しく教えてくれるとは限りません。
そのため、ローンの利用を前提に合宿免許を申し込む場合は、審査に通らなかった場合の対応についても考えておく必要があります。
- 現金一括払いに変更できるか
- クレジットカードを利用できるか
- 別の支払い方法が用意されているか
- 予約をキャンセルした場合に料金が発生するか
などを事前に確認しておくとよいでしょう。
キャンセル料は、申し込み時期や入校日までの日数によって条件が異なる場合があります。
また、ローンは一括で費用を準備するのが難しい場合に便利ですが、審査があり、必ず利用できるとは限りません。
ローンを利用する場合は、入校直前に困らないよう、申し込み条件や必要な手続きを早めに確認しておきましょう。
月々の返済額だけでなく総支払額を確認する
合宿免許の費用をローンで支払う場合、「毎月いくらなら払えるか」は重要ですが、それだけで決めるのは注意が必要です。ローンには金利や分割手数料がかかることがあり、支払回数を増やすほど返済期間が長くなります。
申し込み前には月々の返済額だけでなく、最終的にいくら支払うことになるのかを確認しましょう。
月々の返済額が安くても総支払額は増えることがある
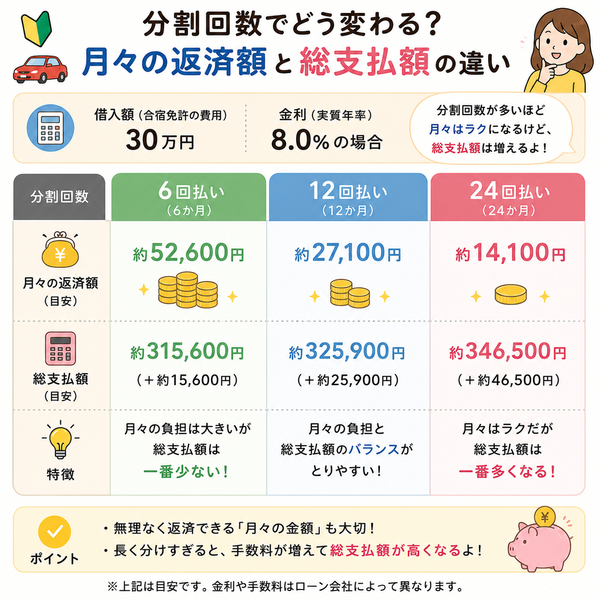
ローンでは支払回数を増やすことで、1回あたりの返済額を抑えられる場合があります。
例えば、30万円の合宿免許費用を分割するとき、短期間で返済する場合より長期間で返済するほうが、一般的には月々の負担を小さくできます。
しかし、金利や分割手数料が発生する契約では、返済期間などによって一括払いより総支払額が増えます。
そのため、
「月々5,000円程度なら安い」
「月々1万円なら無理なく払える」
と月額だけを見て判断するのではなく、
合宿免許料金+金利・分割手数料=実際に負担する総支払額
という考え方で確認することが重要です。
月々の金額が小さく見えても、長期間支払いが続けば家計への負担になります。
支払回数と返済期間を確認する
ローンを比較するときは、何回払いになるのかも重要です。
例えば同じ金額を借りる場合でも、
- 12回払い
- 24回払い
- 36回払い
- 48回払い
など、支払回数によって毎月の返済額や返済期間が変わります。
回数を少なくすれば月々の負担は大きくなりやすい一方、早く返済を終えられます。
反対に回数を増やせば月々の負担を抑えやすくなりますが、長期間にわたって返済が続きます。
「今の収入なら毎月払える」というだけでなく、半年後や1年後の生活も考えて支払回数を決めることが大切です。
金利や分割手数料を確認する
ローンを利用する場合は、表示されている金利や分割手数料も確認しましょう。
同じ30万円を分割で支払う場合でも、利用するローンや契約条件によって最終的な負担額は異なります。
- 適用される金利
- 分割手数料
- 支払回数
- 毎月の返済額
- 初回の返済額
- 最終回の返済額
- 総支払額
特に「月々○円から」と表示されている場合は、その金額だけで判断しないことが重要です。
初回のみ支払額が異なったり、ボーナス払いが組み込まれていたりする可能性もあるため、返済予定表などで全体を確認しましょう。
頭金を入れる方法も検討する
手元にある程度の資金がある場合は、合宿免許の費用をすべてローンにするのではなく、一部を頭金として支払える場合があります。
例えば、合宿免許の料金が30万円で10万円を先に支払い、残りの20万円だけをローンにできれば、借りる金額を減らせます。
借入額を少なくできれば、
- 月々の返済額を抑える
- 支払回数を減らす
- 金利・手数料の負担を抑える
- 返済期間を短くする
といった効果が期待できます。
ただし、頭金を設定できるかどうかはローンや申し込み先によって異なります。
また、合宿免許のために貯金をほとんど使ってしまうと、入校後や日常生活で必要な費用が不足する可能性もあります。無理に頭金を増やすのではなく、生活に必要なお金を残したうえで検討しましょう。
学生は卒業後の支出まで考える
合宿免許では、大学生や専門学校生などがローンを利用することも考えられます。
学生の場合に注意したいのが、現在のアルバイト収入だけを基準に返済計画を立てないことです。
卒業後には、
- 家賃
- 水道光熱費
- 通信費
- 食費
- 奨学金の返還
- 通勤費
- 車の維持費
など、新しい支出が発生する可能性があります。
特に免許取得後に車を購入する予定がある場合は、自動車の購入費だけでなく、自動車保険、駐車場代、燃料代、税金、車検やメンテナンス費用なども必要になります。
免許ローンの返済が残っている状態でこうした費用が重なる可能性も考えておきましょう。
支払い開始時期と終了時期も確認する
ローンを契約するときは、「いつから支払いが始まり、いつ終わるのか」も重要です。
ローンによっては契約後すぐに返済が始まるものもあれば、一定の条件で支払い開始時期を先に設定できるものもあります。
- 初回支払日
- 毎月の支払日
- 支払回数
- 最終支払日
- 支払い開始を遅らせた場合の手数料
「就職してから支払えばよい」と考えていても、実際には就職前から返済が始まる契約かもしれません。
特に学生の場合は、アルバイトを辞める時期や就職する時期なども考えながら確認しましょう。
繰り上げ返済の条件も確認しておく
就職後に収入が増えたり、まとまったお金が用意できたりした場合、残っているローンを予定より早く返済したいと考えることもあるでしょう。
その場合に利用するのが繰り上げ返済や一括返済です。
ただし、
- 一部だけ繰り上げ返済できるか
- 残額を一括返済できるか
- 手数料が必要か
- どのような手続きが必要か
などは契約によって異なります。
将来的に早めの返済を考えている場合は、契約前に確認しておくとよいでしょう。
合宿免許のローンを選ぶときは、「毎月いくらなら払えるか」と「最終的にいくら支払うのか」の両方を確認することが重要です。月々の返済額を抑えることだけを優先せず、金利や手数料、返済期間、将来の生活費まで含めて無理のない返済計画を立てましょう。
ローンを利用する前に支払い条件を比較する
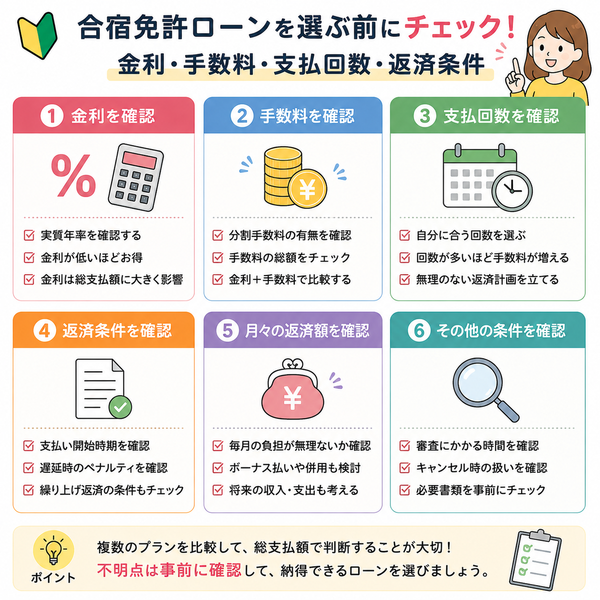
合宿免許の費用をローンで支払う場合は、「分割払いができる」という理由だけで申し込むのではなく、契約前に支払い条件を比較することが大切です。
同じ金額を借りる場合でも、金利や分割手数料、支払回数によって毎月の返済額や総支払額は変わります。また、支払い開始時期や繰り上げ返済などの条件もローンによって異なります。
自分にとって無理のない支払い方法を選ぶためにも、複数の項目を確認してから契約しましょう。
金利や分割手数料を比較する
最初に確認したいのが、ローンを利用することで発生する金利や分割手数料です。
合宿免許の基本料金が同じでも、利用するローンによって最終的な支払額が異なる場合があります。
特に「月々○円から」という表示だけを見ていると、実際の負担額がわかりにくいことがあります。
比較するときは、
- 合宿免許の基本料金
- 借入金額
- 適用される金利
- 分割手数料
- 支払回数
- 総支払額
などを確認しましょう。
例えば、月々の支払額を小さくするために返済期間を長くすると、毎月の負担は軽くなる一方、条件によっては手数料などの負担が大きくなることがあります。
重要なのは「毎月いくらか」だけではなく、完済するまでに合計いくら支払うのかを把握することです。
支払回数と毎月の返済額を確認する
ローンによって、選択できる支払回数は異なります。
支払回数を多くすると毎月の返済額を抑えやすくなりますが、その分だけ返済期間は長くなります。
反対に支払回数を少なくすれば早く完済できますが、毎月の負担は大きくなりやすくなります。
支払回数を決めるときは、
- 現在の毎月の収入
- 家賃や食費などの生活費
- スマートフォンなどの固定費
- 他のローンや分割払い
- 今後予定している大きな支出
なども考慮しましょう。
特に学生の場合、現在は実家暮らしで生活費が少なくても、卒業後に一人暮らしを始めれば支出が増える可能性があります。
「今なら支払える」だけでなく、返済終了まで無理なく続けられる金額かどうかを考えることが重要です。
支払い開始時期と初回支払額も確認する
ローンを契約するときは、支払いがいつから始まるのかも確認しておきましょう。
商品によっては、契約後の決められた時期から支払いが始まります。また、条件によって支払い開始時期を一定期間先に設定できる場合もあります。
特に高校生や大学生などは、
「就職してから返済を始めたい」
と考えることもあるでしょう。
しかし、希望どおりの時期から支払えるとは限りません。
- 初回支払日
- 毎月の支払日
- 初回の支払額
- 最終回の支払額
- 支払い終了予定日
初回だけ端数調整などによって通常月とは異なる金額になる場合もあります。
また、支払い開始を先にできる商品では、その期間の金利や手数料がどのように扱われるのかも確認しましょう。
繰り上げ返済や一括返済の条件を確認する
契約時には長期間の返済を予定していても、途中でまとまったお金を用意できることがあります。
例えば、就職して収入が増えたり、ボーナスが支給されたりしたときに「残っているローンを早めに返したい」と考えることもあるでしょう。
そのため、契約前に、
- 一部繰り上げ返済が可能か
- 残額の一括返済が可能か
- 繰り上げ返済の最低金額
- 手数料の有無
- 申し込み方法
などを確認しておくとよいでしょう。
早期に返済した場合の金利や手数料の扱いも契約によって異なります。
「お金に余裕ができたら早く返せばよい」と考えるのではなく、どのような条件で早期返済できるのかを最初に確認しておくことが大切です。
キャンセルした場合の扱いも確認する
合宿免許では入校日が決まっているため、予約後に予定が変わってキャンセルする可能性も考えておく必要があります。
- 学校の予定が変更になった
- 仕事を休めなくなった
- 体調を崩した
- 家庭の事情で参加できなくなった
などの理由で、予定していた入校日に参加できなくなることがあります。
このとき注意したいのが、合宿免許のキャンセルとローン契約の扱いです。
ローンを申し込んだ後に合宿免許をキャンセルした場合、どのような手続きが必要になるのかは契約内容によって異なります。
そのため、
- キャンセル料が発生する時期
- キャンセル料の金額
- ローン契約後にキャンセルした場合の手続き
- 入校日の変更が可能か
- 教習所を変更した場合の扱い
などを確認しておきましょう。
特に入校日が近くなってからのキャンセルでは、キャンセル料が発生する場合があります。
審査に必要な期間も考えて申し込む
ローンは申し込み後に審査が行われるため、現金一括払いと同じようにすぐ手続きが完了するとは限りません。
合宿免許では希望する入校日や宿泊施設に定員があります。
特に春休みや夏休みなどの繁忙期は予約が集中するため、ローンの利用を考えている場合は早めに手続きを始めることが重要です。
- 審査に必要な期間
- 必要書類
- 本人確認の方法
- 契約手続きの方法
- いつ予約が正式に確定するのか
ローンの審査結果が出るまで予約枠を確保してもらえるかどうかについても、申し込み先によって扱いが異なる場合があります。
【一括払いなど他の支払い方法とも比較する】
ローンを利用できるからといって、必ずローンを選ぶ必要はありません。
手元の資金や支払い条件によっては、
- 現金一括払い
- 銀行振込
- クレジットカード払い
- クレジットカードの分割払い
- 一部を自己資金で払い、残りをローンにする
など、別の方法を選べる場合があります。
手元に資金がある場合は、借入額を減らすことで返済負担を抑えられる可能性があります。
一方、一括払いで貯金がほとんどなくなる場合は、その後の生活費も考えて支払い方法を選ぶ必要があります。
月々の返済額・支払回数・総支払額・支払い開始時期などを比較し、返済終了まで無理なく続けられる方法を選びましょう。
【迷ったらこれ】まず「空き状況」だけ先に確認(無料)人気時期は先に埋まるので、まず空き状況を確認してから条件を詰めるのが失敗しにくいです。 ● 激安合宿免許のユーアイ免許(おすすめ)
▶ 最安プランを探す ※当サイトはアフィリエイト広告を利用しています。 ● 合宿免許受付センター
|

